
Contents
Cần Hiểu Gì Trước Khi Mua Bảo Hiểm Hàng Hóa Đường Biển?
Một lô hàng đi đường biển thường trải qua nhiều công đoạn: vận chuyển ra cảng, xếp dỡ, hành trình trên tàu và giao về kho. Trong quá trình đó, hàng có thể gặp sự cố dẫn đến mất mát hoặc hư hỏng.
Bảo hiểm hàng hóa đường biển giúp doanh nghiệp giảm ảnh hưởng tài chính khi xảy ra tổn thất thuộc phạm vi bảo hiểm. Tuy nhiên, mua bảo hiểm không có nghĩa mọi thiệt hại đều được bồi thường. Trước khi quyết định, chủ hàng cần hiểu rõ những nội dung dưới đây.
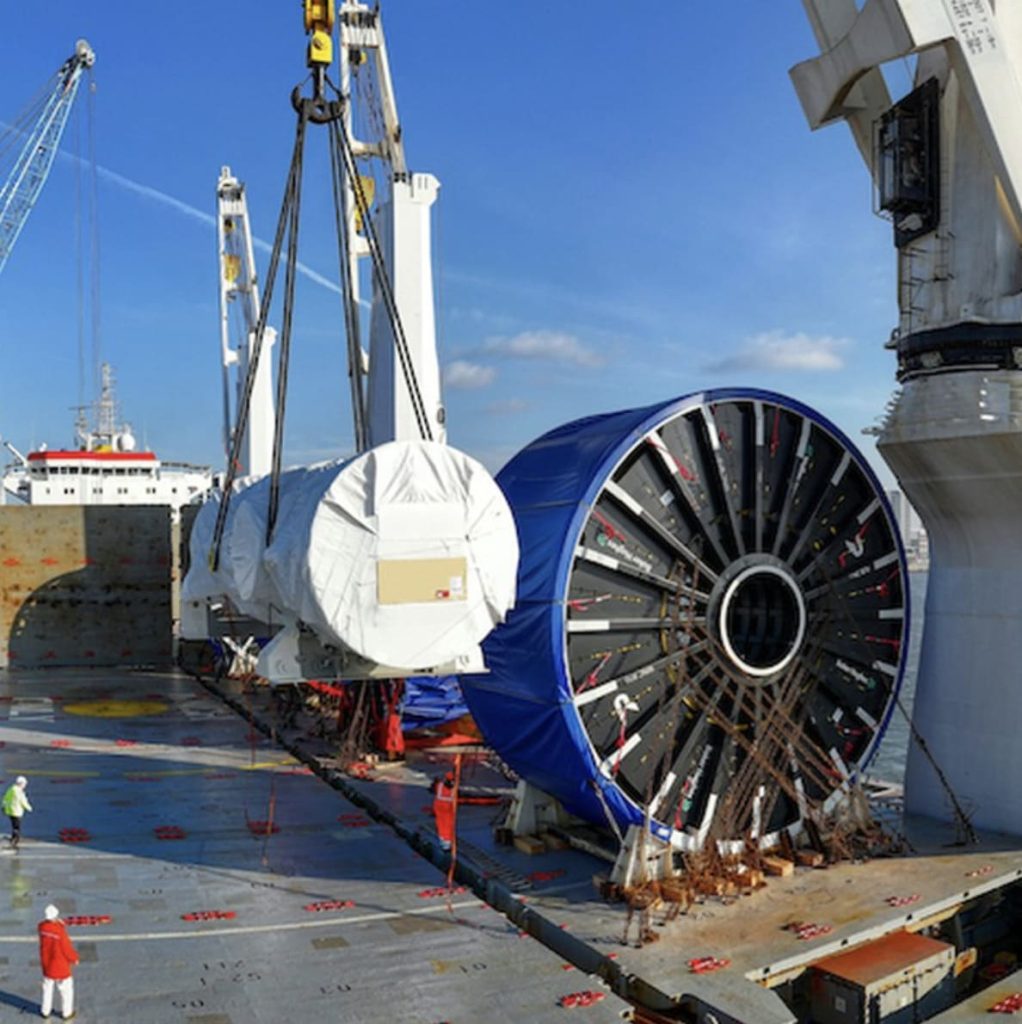
Bảo hiểm hàng hóa đường biển bảo vệ những gì?
Đối tượng được bảo hiểm là hàng hóa trong hành trình vận chuyển đã thỏa thuận. Tùy hợp đồng, phạm vi có thể bao gồm chặng biển, đường bộ kết nối và thời gian lưu kho tạm thời thuộc hành trình.
Các sự cố có thể được bảo hiểm gồm cháy, nổ, tàu mắc cạn, chìm đắm hoặc đâm va. Những tổn thất khác được xem xét theo điều kiện bảo hiểm và các điều khoản bổ sung.
Vì vậy, doanh nghiệp cần kiểm tra cả giấy chứng nhận và bộ quy tắc áp dụng. Chỉ đọc tên sản phẩm hoặc mức phí chưa đủ để xác định quyền lợi.
Những trường hợp nào có thể bị loại trừ?
Điều khoản loại trừ là phần cần đọc kỹ. Một số nhóm nguyên nhân thường được đề cập gồm:
- Đóng gói hoặc chuẩn bị hàng không đầy đủ, không phù hợp.
- Hao hụt thông thường, hao mòn tự nhiên.
- Hư hỏng do bản chất hoặc đặc tính vốn có của hàng.
- Tổn thất có nguyên nhân là chậm trễ.
Ví dụ, hàng bị ẩm không tự động đồng nghĩa được bồi thường. Cần xác định nước từ bên ngoài xâm nhập, hơi ẩm có sẵn trong hàng hay bao bì không phù hợp.
Bảo hiểm có kéo dài từ kho gửi đến kho nhận không?
Nhiều chương trình có thể bảo hiểm theo hành trình từ kho tới kho. Tuy nhiên, doanh nghiệp phải kiểm tra địa điểm bắt đầu, điểm kết thúc và điều kiện duy trì hiệu lực.
Cần làm rõ bảo hiểm có bao gồm:
- Chặng xe từ kho ra cảng.
- Thời gian chờ xếp tàu.
- Trung chuyển tại cảng khác.
- Chặng xe từ cảng đích về kho.
- Việc lưu kho ngoài hành trình thông thường.
Nếu đổi tuyến, đổi nơi giao hoặc phát sinh lưu kho, chủ hàng nên thông báo để được xác nhận. Không nên mặc định mọi thay đổi đều nằm trong phạm vi ban đầu.
Số tiền bảo hiểm và mức miễn thường ảnh hưởng ra sao?
Số tiền bảo hiểm cần dựa trên cơ sở rõ ràng
Số tiền bảo hiểm là giá trị được kê khai và chấp nhận trong hợp đồng. Doanh nghiệp cần hỏi rõ cơ sở xác định, các khoản được tính vào và chứng từ cần cung cấp.
Không nên kê khai thấp chỉ để giảm phí. Tùy điều khoản, bảo hiểm dưới giá trị có thể ảnh hưởng đến số tiền bồi thường.
Ngược lại, mua với số tiền cao hơn cũng không đồng nghĩa được nhận toàn bộ mức đó khi xảy ra sự cố. Khoản chi trả còn phụ thuộc vào tổn thất thực tế và cách tính theo hợp đồng.
Kiểm tra mức miễn thường hoặc khấu trừ
Hợp đồng có thể quy định phần tổn thất doanh nghiệp tự chịu. Cần hỏi rõ đây là khoản khấu trừ hay ngưỡng miễn thường, áp dụng theo số tiền hay tỷ lệ.
Hai báo giá có phí gần nhau nhưng mức tự chịu khác nhau có thể đem lại quyền lợi khác nhau. Vì vậy, cần so sánh cả phạm vi và điều kiện bồi thường.
Hàng đặc biệt cần khai báo những gì?
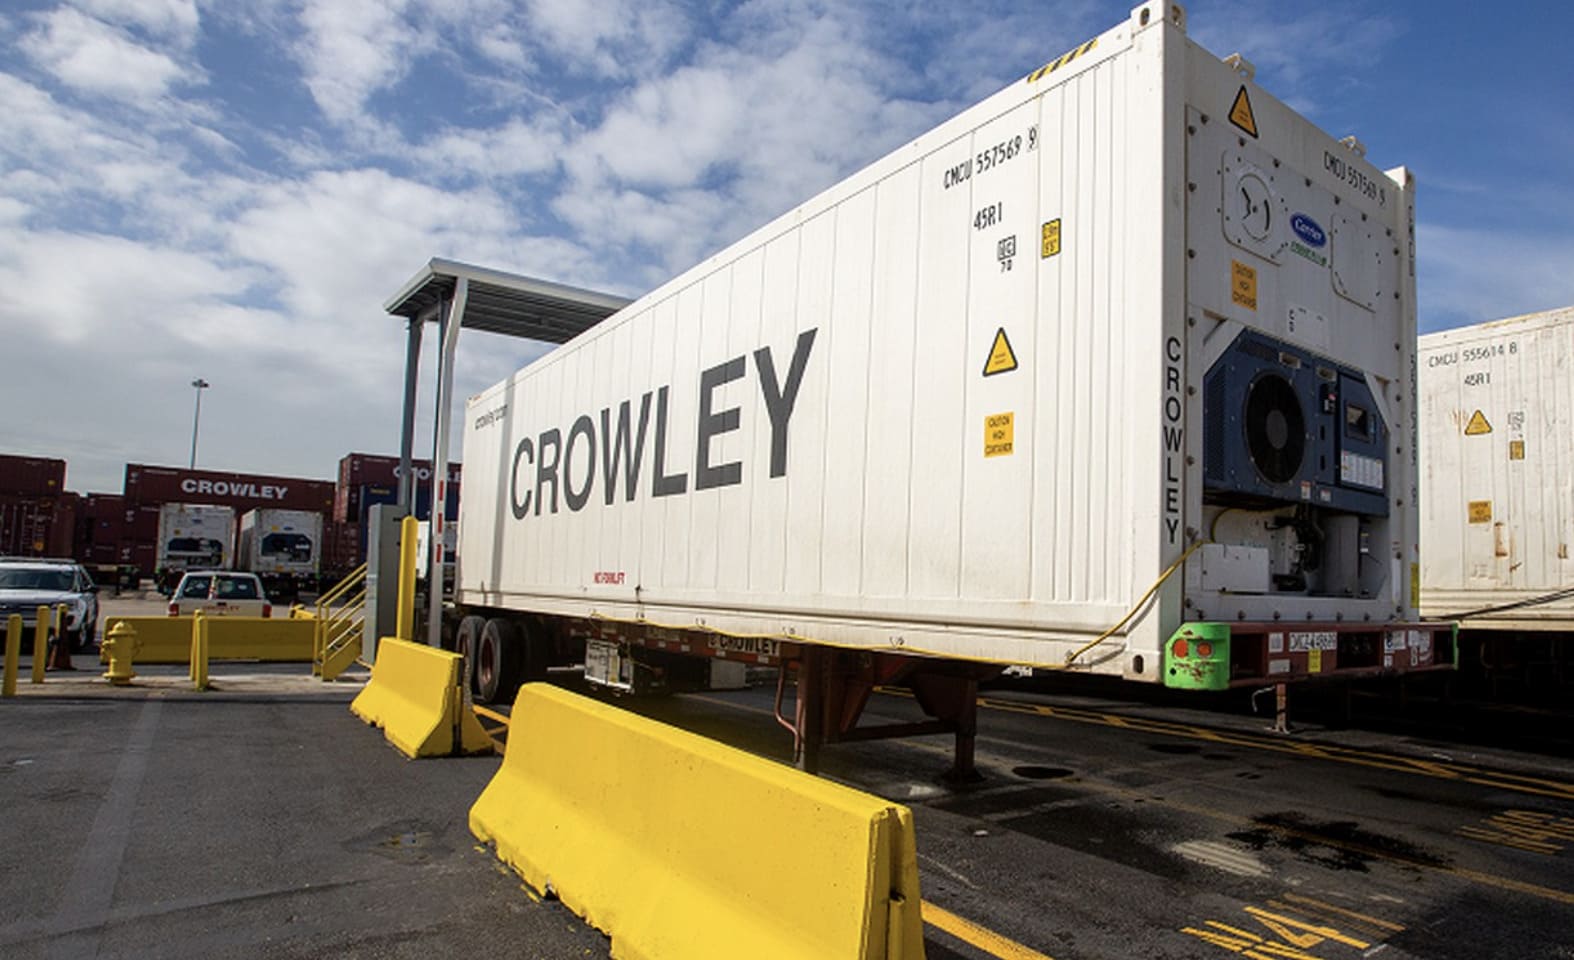
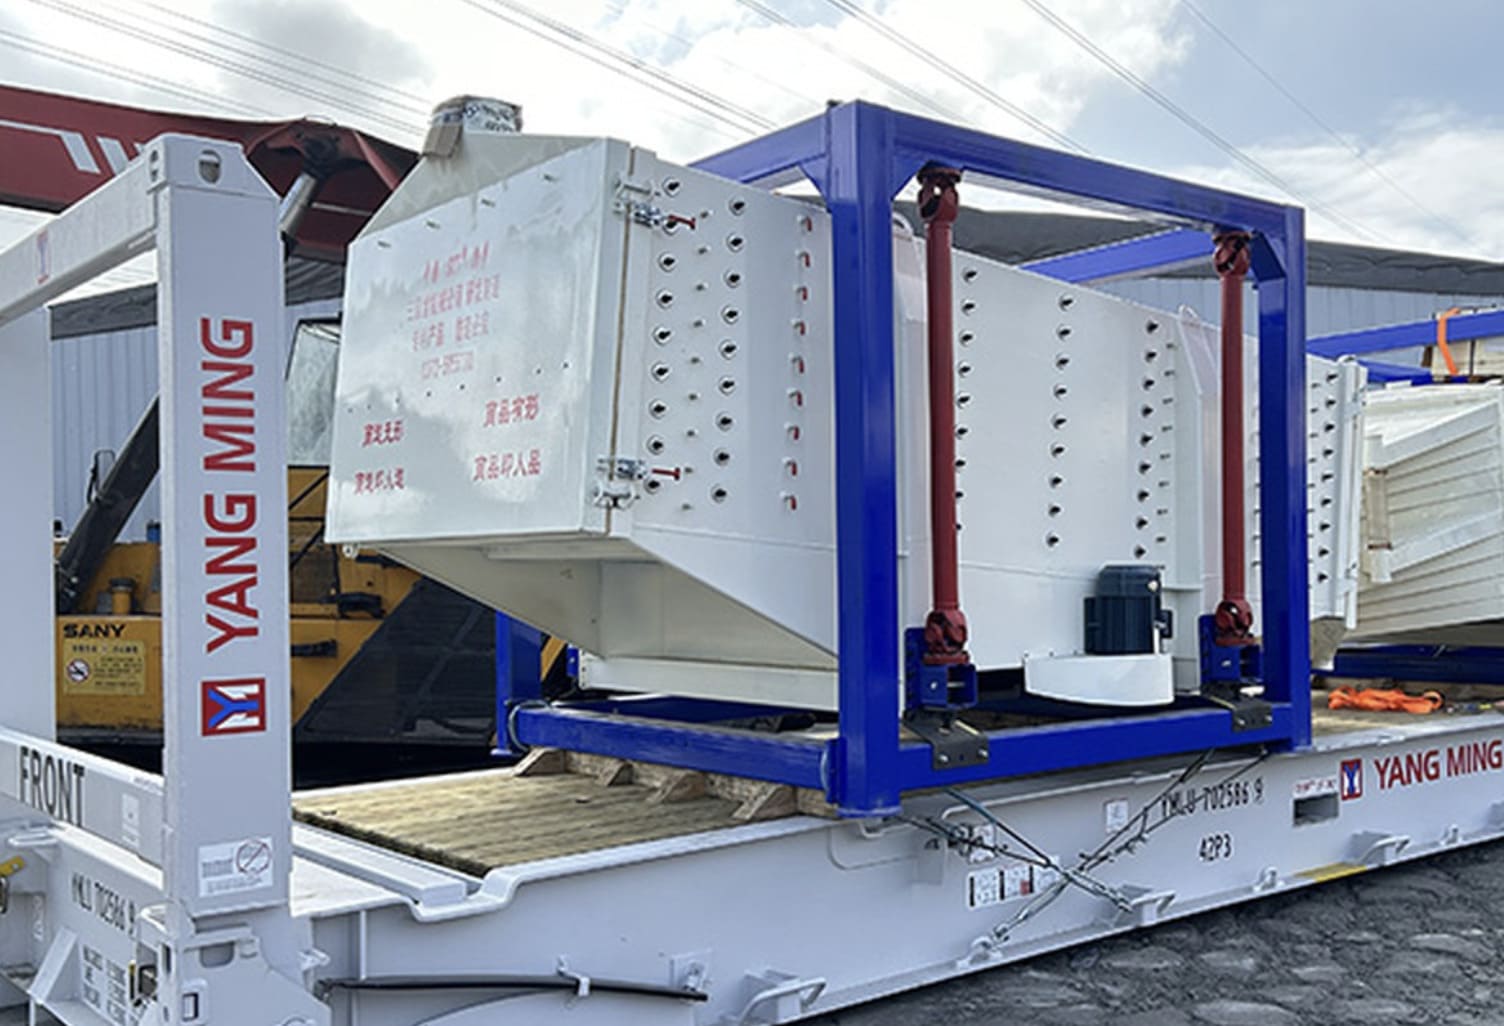
Với hàng đông lạnh, máy móc cũ, hàng dễ vỡ hoặc hàng quá khổ, chủ hàng nên cung cấp thông tin đầy đủ ngay từ đầu.
Các nội dung cần làm rõ gồm:
- Tình trạng hàng mới hay đã qua sử dụng.
- Cách đóng gói và chằng buộc.
- Yêu cầu nhiệt độ hoặc điều kiện bảo quản.
- Loại container và phương án vận chuyển.
- Giá trị, kích thước và trọng lượng.
- Những bộ phận dễ hỏng hoặc nhạy cảm.
Đặc biệt, hàng lạnh có thể cần điều khoản chuyên biệt. Không nên mặc định bảo hiểm hàng hóa thông thường sẽ bảo vệ mọi thiệt hại do biến động nhiệt độ.
Hồ sơ yêu cầu bồi thường thường gồm những gì?
Tùy vụ việc, hồ sơ có thể gồm giấy chứng nhận bảo hiểm, hóa đơn thương mại, bảng kê đóng gói và vận đơn.
Ngoài ra, có thể cần biên bản giao nhận, thông báo tổn thất gửi bên vận chuyển, báo cáo giám định, ảnh hiện trạng và tài liệu xác định mức thiệt hại.
Có đầy đủ hồ sơ không đồng nghĩa chắc chắn được bồi thường. Doanh nghiệp bảo hiểm vẫn cần đánh giá nguyên nhân và phạm vi trách nhiệm theo hợp đồng.
Trước khi mua bảo hiểm hàng hóa đường biển, doanh nghiệp nên làm rõ ba vấn đề: rủi ro nào được bảo vệ, trường hợp nào bị loại trừ và cần thực hiện gì khi xảy ra tổn thất. Hiểu đúng từ đầu giúp lựa chọn bảo hiểm phù hợp hơn với hàng hóa và hành trình thực tế.
Xem thêm
Bảo hiểm hàng hóa xuất nhập khẩu là gì ?
Các Quy Định Về Bảo Hiểm Hàng Hóa Trong Vận Tải Hàng Không
